Багатосторонні кредитори стали ключовою частиною фінансування України після повномасштабного вторгнення, проте швидкість, з якою кошти реально виходять з їхніх рахунків, тісно залежить від динаміки інфляції та руху процентних ставок. Розуміння цих зв’язків допомагає громадянам, інвесторам і місцевій владі передбачати, коли надійдуть гроші на відбудову і наскільки дорогими вони можуть виявитися.
Коли споживчі ціни прискорюються: як реагують багатосторонні виплати
Якщо українські споживчі ціни зростають швидше за прогнози, Світовий банк і Європейський банк реконструкції та розвитку (ЄБРР) зазвичай подовжують проміжок між схваленням проєкту та першим траншем. Вища інфляція знецінює фіксовані гранти й кредити в реальному вимірі, тож обидві установи переоцінюють ризики й вимагають від виконавців оновлених кошторисів. Дані країнової програми Світового банку для України показують: у період інфляційного сплеску 2022-2023 років середній час від рішення ради до першої виплати збільшився приблизно на шість тижнів. Той самий ефект видно в енергоефективних лініях ЄБРР: щойно річна інфляція перевищила 15 відсотків, випуск траншів сповільнився, поки контрагенти переглядали бюджети. Ширший галузевий контекст цих затримок можна знайти в архів ринку та тенденцій, де зібрано квартальні огляди.
Рух процентних ставок і календар кредитних траншів
Зростання світових ключових ставок змусило Корпорацію фінансування розвитку (DFC) та її європейських колег переглянути інструменти з плаваючою ставкою. Коли Федеральна резервна система США чи Європейський центральний банк посилюють політику, українські позичальники стикаються з вищими купонами за доларовими та євровими кредитами. Програма ЄБРР в Україні відповіла збільшенням частки нових зобов’язань у фіксованих ставках у національній валюті, проте чимало вже відкритих ліній лишаються прив’язаними до SOFR або Euribor. Тому несподіване підвищення ставок може відкласти наступні транші, доки позичальник не перегляне ковенанти або не отримає додаткові гарантії. Національний банк України щотижня публікує рішення щодо облікової ставки, і ці сигнали слугують надійним раннім індикатором майбутніх переговорів.
Порівняння потоків: Світовий банк, ЄБРР і DFC
Кожна установа має власну культуру виплат. Світовий банк схильний спочатку швидко фінансувати соціальний захист, а потім уповільнювати інфраструктурні вибірки, щойно з’являється інфляційна волатильність. ЄБРР робить акцент на постійному моніторингу приватних співфінансистів, тож його транші тісніше відстежують вартість фондування комерційних банків. DFC, навпаки, часто чекає спрацювання тригерів політичного ризику, перш ніж випускати транші, близькі за характером до капіталу. Порівняння відкритих реєстрів показує: у 2023-2024 роках сукупні виплати ЄБРР в енергетиці перевищили показники Світового банку, тоді як DFC зосереджувався на менших угодах в агросекторі. Для громад, які планують багаторічні капітальні програми, це має значення: місто, що спирається переважно на дорожні кошти Світового банку, може отримати гроші повільніше, ніж те, що комбінує джерела ЄБРР і DFC. Додатковий розгляд суміжних капітальних потоків є в матеріалі «Прогрес розмінування та активація земель: які потоки капіталу варто відстежувати».
Інфляційні петлі зворотного зв’язку всередині проєктних бюджетів
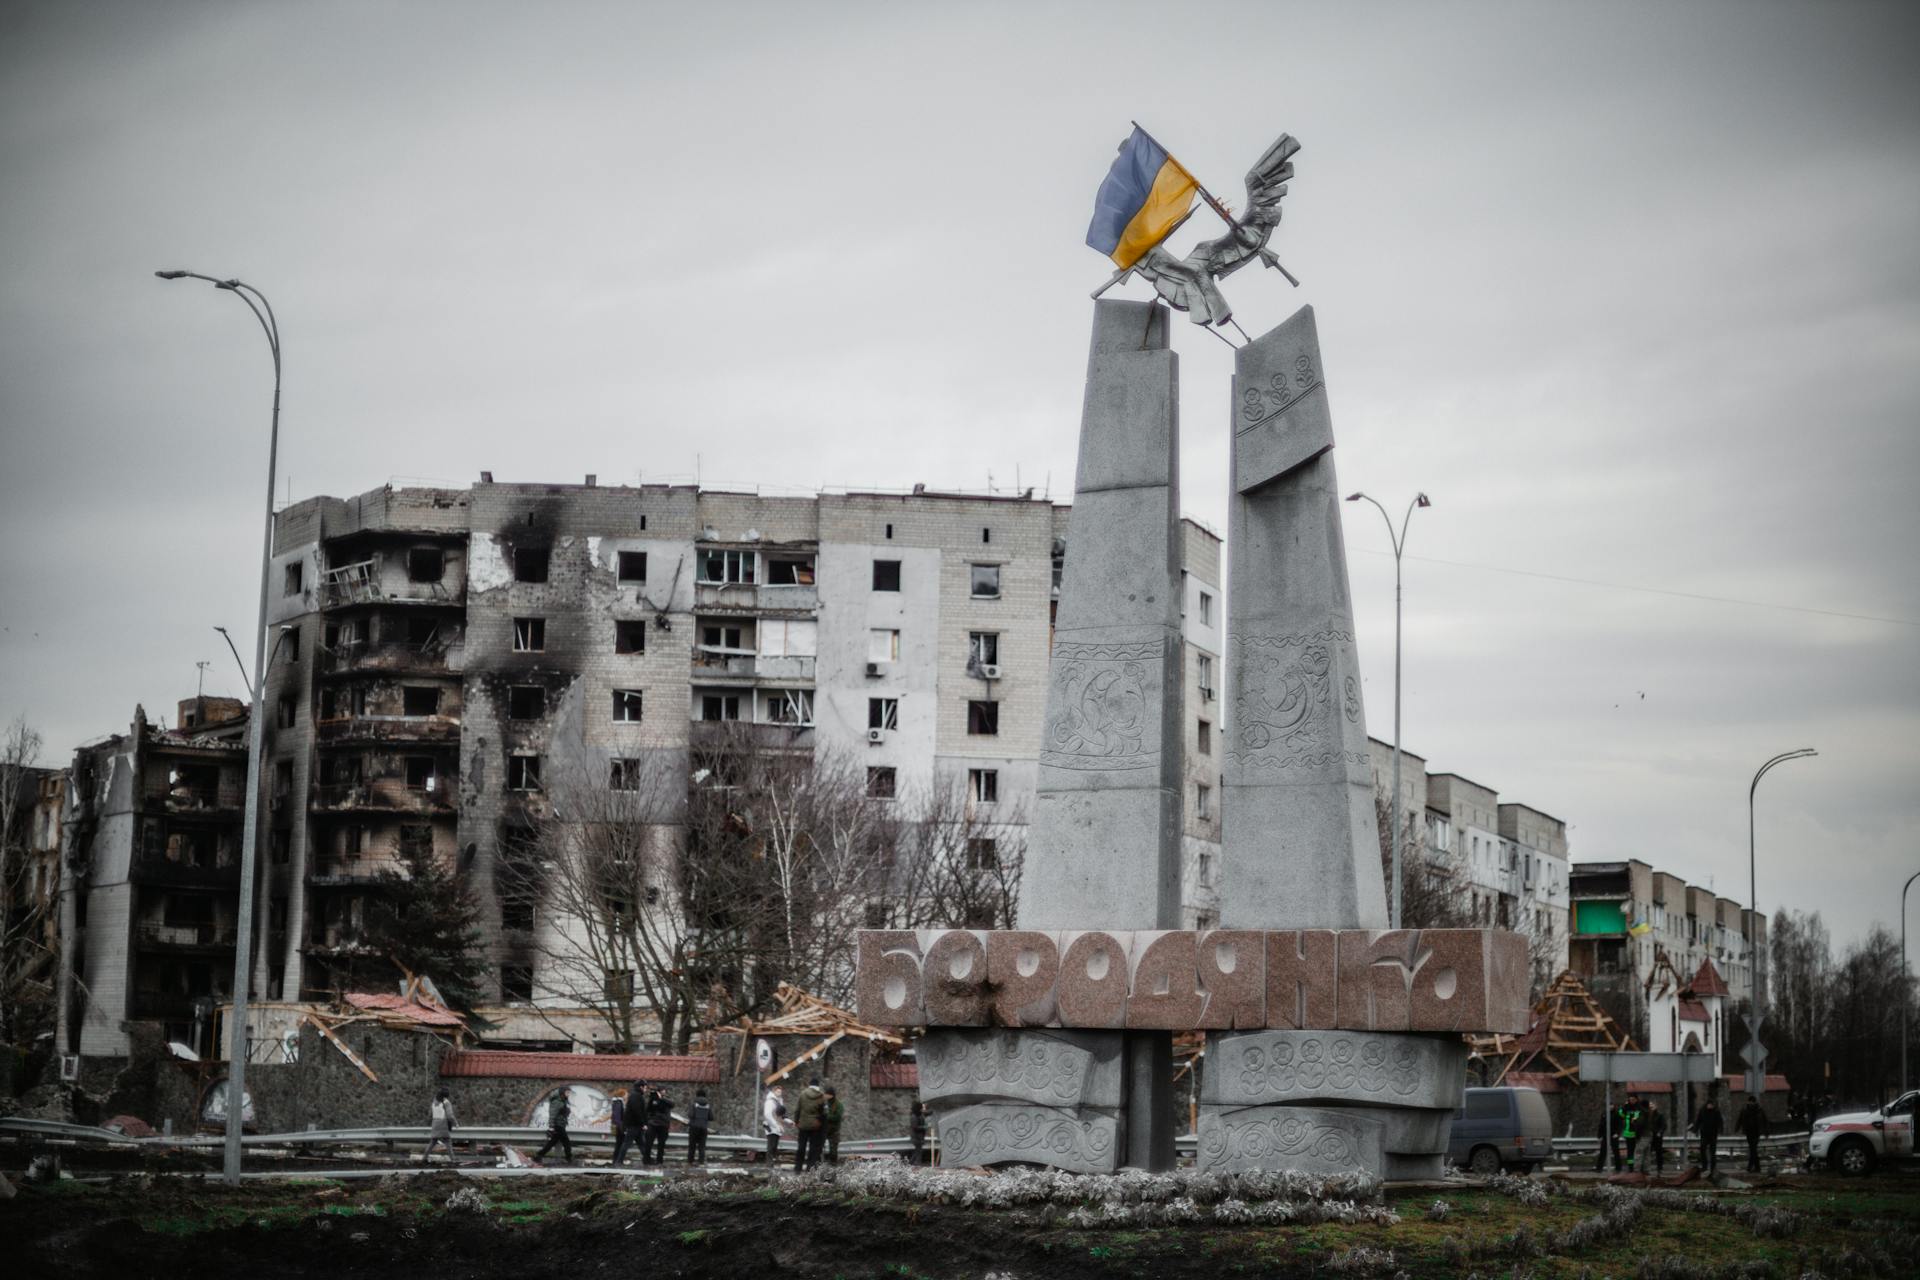
Будівельні контракти в гривні майже миттєво вбирають інфляцію через клаузули ескалації цін. Коли вони спрацьовують, загальна вартість проєкту може вийти за межі початкового кредитного конверта, і кредитор або збільшує зобов’язання, або просить позичальника додати власні кошти. На практиці частіше обирають другий варіант, тож місцеві бюджети змушені вивільняти ресурси, які інакше пішли б на соціальні послуги. Портал відновлення України тепер вимагає від виконавців щоквартально подавати грошові прогнози з урахуванням інфляції, тож і кредитори, і громадськість раніше бачать можливі дефіцити. Мешканці, які стежать за місцевою відбудовою, можуть орієнтуватися на ці публічні прогнози, щоб приблизно розуміти, коли на зруйнованих вулицях з’являться риштування.
Девальвація гривні як додатковий канал чутливості до ставок
Навіть якщо номінальні ставки не змінюються, слабша гривня підвищує вартість обслуговування валютного боргу в національній валюті. Кредитори реагують жорсткішими умовами вибірки або частішими тестами покриття боргового обслуговування. Країновий аналіз МВФ щодо України регулярно моделює ці вторинні ефекти й рекомендує більші фіскальні буфери, щоб шоки ставок і курсу не переходили в зрив соціальних виплат. Для приватних інвесторів, які оцінюють можливості в нерухомості, ті самі механізми впливають на доступність іпотеки і, відповідно, на темпи житлового відновлення; детальніше це розкрито в огляді Прогноз ринку нерухомості Києва на 2026.
Галузева чутливість: енергетика, транспорт і технології, пов’язані з обороною
Проєкти відновлення енергетики найчутливіші, бо ціни на турбіни й трансформатори рухаються разом із глобальними товарними індексами, які самі реагують на очікування щодо ставок. Транспортні коридори мають середню чутливість: цивільні підряди легше переторгувати, ніж спеціалізоване обладнання. Стартап-мережі, суміжні з обороною, менш прямо залежні від цих факторів, але все одно стикаються з дорожчим оборотним капіталом, коли вітчизняні банки переоцінюють кредити. Про моделі співпраці таких стартапів можна прочитати в матеріалі «Мережі співпраці оборонних стартапів: дані 2026 року та макроконтекст». У всіх трьох секторах спільна логіка однакова: стійке зростання української інфляції або світових бенчмарк-ставок подовжує розрив між політичним зобов’язанням і реальними грошима на місці.
Практичні сигнали, які може відстежувати звичайний читач
Громадянам не обов’язково розбиратись у щільних технічних додатках. Три відкриті індикатори вже охоплюють більшість релевантного тиску. Перший , щомісячний індекс споживчих цін Державної служби статистики; другий , облікова ставка Національного банку; третій , таблиці кумулятивних виплат, які публікують Світовий банк і ЄБРР. Коли інфляція прискорюється й одночасно зростає ключова ставка, історичний досвід вказує на затримку наступних інфраструктурних траншів на три-п’ять місяців. Навпаки, період стабільних цін і незмінних ставок зазвичай збігається з швидшими вибірками. Короткі пояснення термінів зібрано на сторінці Foundation FAQ, а поточні коментарі регулярно з’являються в Блог. Усі ці матеріали розміщені на платформі Foundation, яка агрегує ринкові сигнали без потреби в спеціалізованому програмному забезпеченні.
У підсумку видно: зв’язок між інфляцією, ставками та виплатами Світового банку, ЄБРР і DFC , не абстрактна економетрика. Він вимірюється тижнями чи місяцями різниці в тому, коли відкриються школи, коли відновлять лінії електропередачі і коли приватний капітал відчує достатню впевненість, щоб піти слідом за державними грошима. Стежачи за тими самими рядами інфляції та ставок, на які орієнтуються самі кредитори, будь-яка зацікавлена людина може сформувати реалістичне уявлення про доступність капіталу в найближчій перспективі й планувати відповідно.
Пов’язані матеріали Foundation: Девелопер за підтримки діаспори розпочав будівництво на Лівому березі та Операційні стандарти робототехніки для розмінування: методи кроскордонного бенчмаркінгу.
Безчасова цінність. Вічна спадщина.