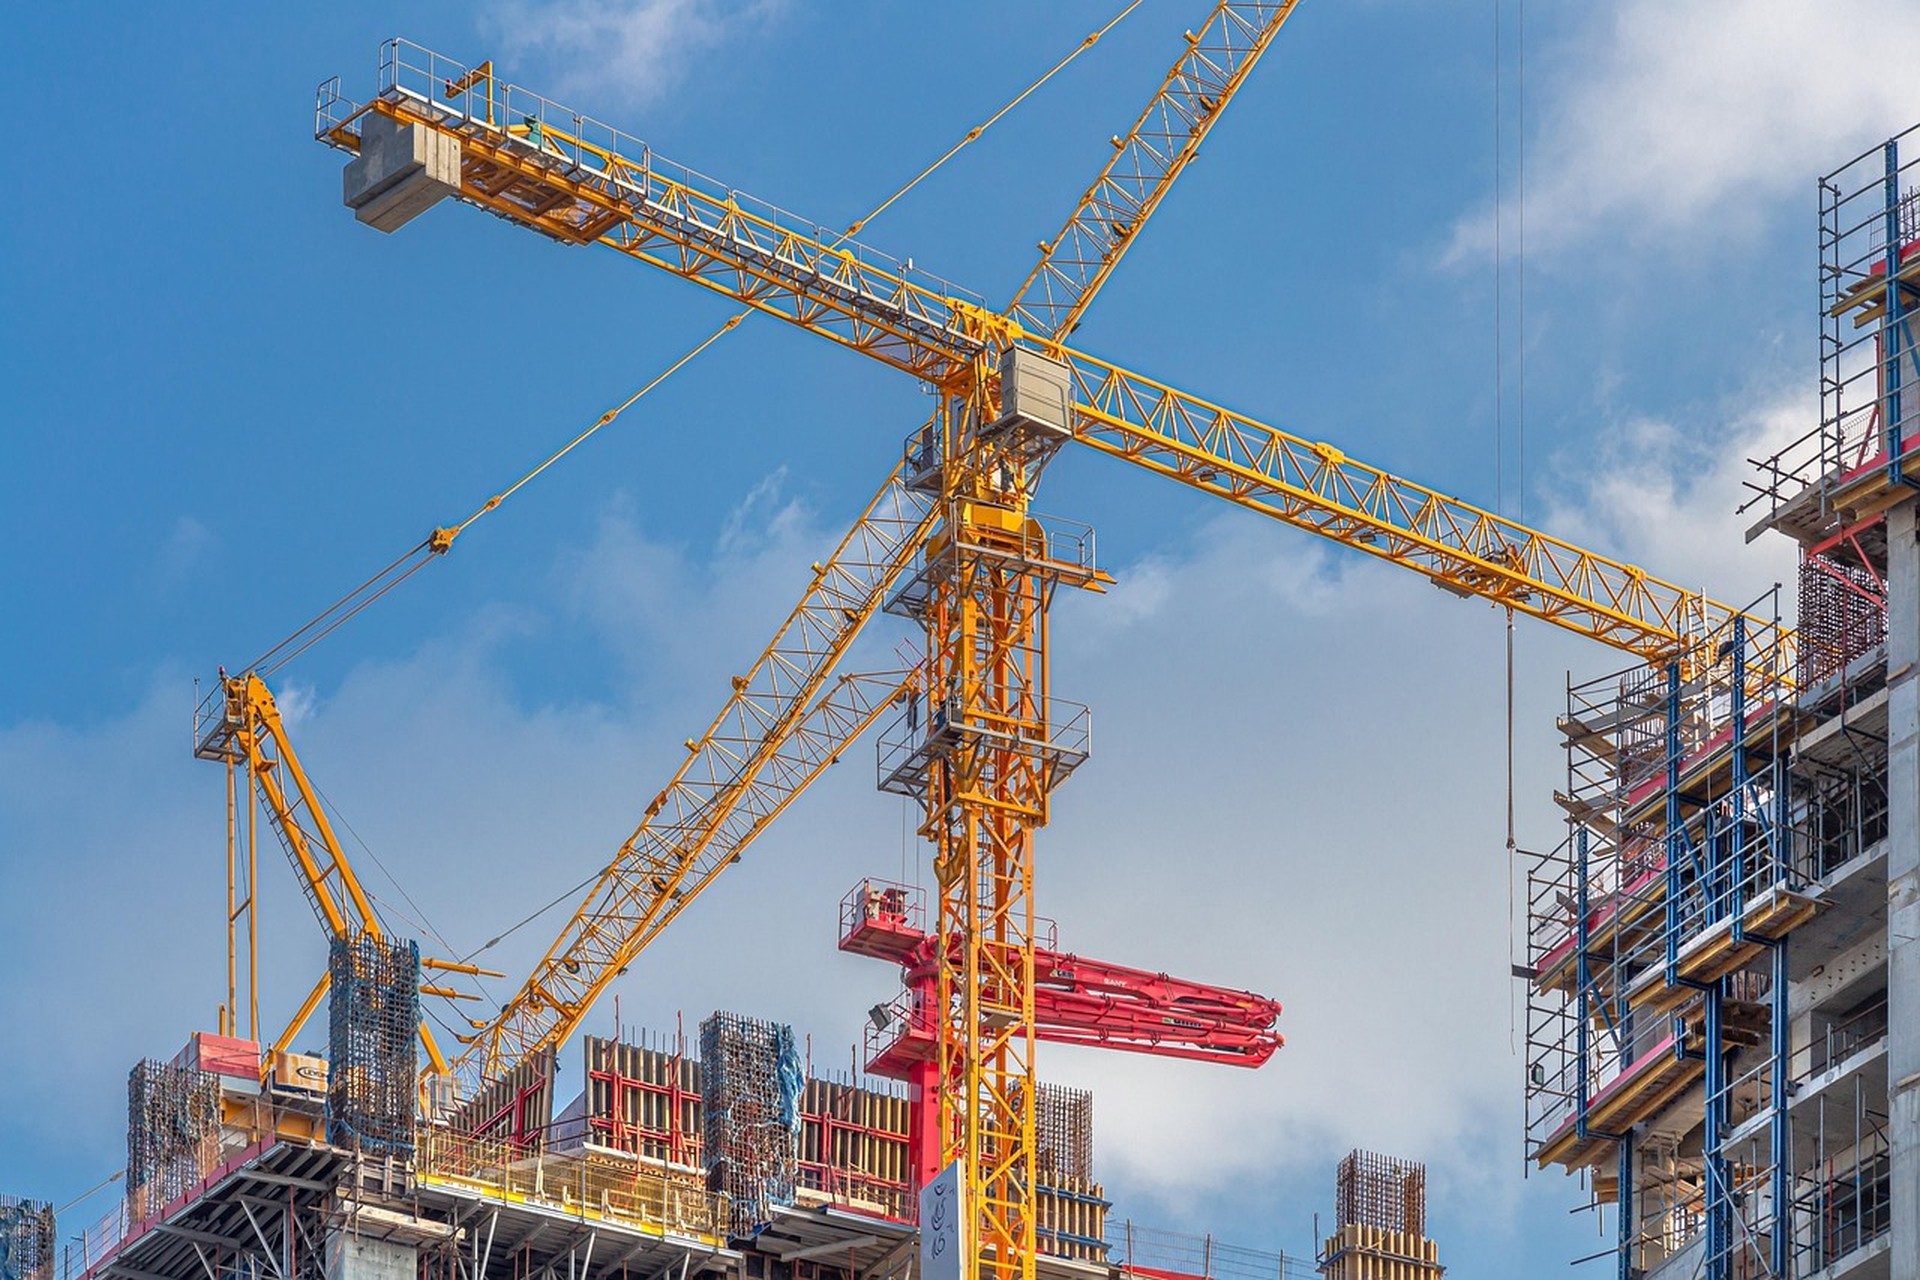
Ринок відбудови в Україні змушує страховиків оцінювати ризики в умовах, які майже не схожі на мирне андеррайтинг. Там, де колись стояли звичайні житлові будинки чи заводи, тепер нашаровуються фізичні пошкодження, неповна документація та змінні правила відповідальності. Журналісти, які пишуть про ціноутворення, стежать за законопроєктами так само уважно, як і за статистикою збитків: одна правка може за одну ніч переписати вартість покриття відновленого складу чи житлового кварталу.
Чому об’єкти відбудови змушують страховиків перераховувати кожен фактор ризику
Класичні поліси майна виходять із зрозумілих будівельних норм, прозорої історії права власності та стабільних місцевих даних про пожежі чи підтоплення. Післявоєнні майданчики майже ніколи не дають таких гарантій. Страховикам доводиться оцінювати залишкову слабкість конструкцій, ймовірність вибухонебезпечних предметів і надійність тимчасових ремонтів, які вже зробили волонтерські бригади. Кожна з цих змінних розширює діапазон імовірностей і підвищує чисту премію ще до того, як додають навантаження на витрати й прибуток.
Андеррайтери також стикаються з неповною кадастровою базою. Коли правовстановлюючі документи втрачено або пошкоджено, ланцюг власності перевіряти складніше: цикли андеррайтингу подовжуються, а адміністративні витрати зростають. Та сама невизначеність проявляється у відповідальності підрядника: якщо на об’єкті використовують вторинну сталь невідомої марки, страховик готової будівлі отримує вищий ризик пізніших конструктивних претензій. Усі ці тертя спочатку з’являються в технічних моделях ціноутворення великих компаній, а вже потім у публічних тарифах для девелоперів і громад.
Законопроєкти, які змінюють розрахунок премій після руйнувань
Українські парламентарі обговорюють кілька ініціатив, що переосмислюють базу для катастрофічного та відновлювального покриття. Одна з наскрізних тем, обов’язковий мінімум страхування для відбудови за державні кошти: тоді органи влади купували б поліси за регуляторними «підлогами», а не лише за ринковою конкуренцією. Інша тема, поводження із залишковим воєнним ризиком: окремі проєкти пропонують державний перестраховий пул, який обмежував би експозицію приватних страховиків понад фіксований поріг, інші лишають цей шар повністю на приватних балансах.
Репортери, які відстежують ці тексти, шукають формулювання, що змінюють визначення «страхового випадку» або перерозподіляють відповідальність між первинним власником, підрядником і державою. Навіть зміна законодавчого строку повідомлення про збиток може зрушити грошові потоки страховика і, відповідно, ставку дисконтування в ціні. Національний банк України публікує наглядові листи, які часто натякають, як саме нові норми застосовуватимуть після ухвалення, і дають журналістам ранній кількісний сигнал щодо вимог до капіталу, що потім закладаються в тарифи.
Сигнали з Києва та регіонів, на які редакції дивляться першими
Столичні слухання задають загальнонаціональний тон, проте обласні та міські ради нерідко запроваджують пілотні правила на місяці раніше. Матеріали про муніципальні тендери на відбудову шкіл чи лікарень показують, які страхові умови місцева влада вже вимагає від переможців. Коли в контрактах з’являються вищі субліміти за шкоду третім особам або за екологічне очищення, приватні страховики по всій країні беруть це до уваги й коригують власні шаблони котирувань.
Девелопери столиці дають ще один ранній індикатор. Огляд ринку нерухомості Києва на 2026 рік уже фіксує, що кредитори вимагають повного страхування відбудови перед видачею наступних траншів проєктного фінансування. Цей комерційний тиск швидко доходить до парламентських правок: депутати чують ті самі скарги і від банків, і від будівельників. Журналісти, які накладають ці скарги на порядок денний комітетів, часто можуть передбачити, які норми щодо ціноутворення вийдуть на голосування наступними.
Як вартість матеріалів і дефіцит кадрів потрапляють у котирування
Премія залежить не лише від імовірності небезпеки, а й від вартості відновлення застрахованого активу. Коли коливаються ціни на сталь, цемент і утеплювачі, страхову суму доводиться переглядати, і премія рухається слідом. Матеріали публічних консультацій щодо інфляції витрат дають андеррайтерам спільну базу для таких перерахунків. Детальний розбір цих записів є в огляді Інфляція будівельних матеріалів в Україні: теми публічних консультацій, на який багато компаній уже посилаються, пояснюючи клієнтам зміну тарифів.
Дефіцит робочої сили діє паралельно. Нестача кваліфікованих зварювальників чи електриків розтягує строки відбудови і подовжує період, коли недобудована споруда відкрита для негоди й крадіжок. Покриття за елементом часу стає дорожчим. Страховики реагують надбавками до короткострокових ставок або вимогою частіших інспекцій майданчика, і те, й інше підвищує підсумкову премію для замовника.
Чого іноземні партнери з капіталу очікують від українських страхових правил
Багатосторонні кредитори вважають прозорий страховий ринок передумовою для більших пакетів відбудови. Країнова програма Світового банку для України неодноразово називає достатню місцеву страхову ємність серед умов, що уможливлюють інфраструктурні позики. Коли цю ємність визнають недостатньою, міжнародні партнери або вимагають суверенних гарантій, або тиснуть на законодавчі реформи, які відкривають ринок іноземним перестраховикам на рівних умовах.
Схожі акценти є в останньому країновому аналізі МВФ щодо України: стійкість фінансового сектору пов’язують зі здатністю внутрішніх страховиків поглинати ризики відбудови без виснаження держбюджету. Тому кожну заяву персоналу МВФ про нормативи платоспроможності страховиків репортери сприймають як потенційний каталізатор нових законопроєктів, які, своєю чергою, змінять баланс сил у ціноутворенні.
Фонди прямих інвестицій, що стежать за тим самим сегментом, шукають чіткі правила щодо транскордонних відшкодувань від перестраховиків. Невизначеність щодо можливості розміщувати забезпечення за кордоном підвищує вартість капіталу і зрештою перекладається на українських страхувальників. Матеріали про ці технічні дискусії зібрані в архіві «Тенденції ринку», де раніше вже розглядали зв’язки зі ринками капіталу.
Розрив між воєнним покриттям і мирними полісами на відбудову
Більшість воєнних полісів писали як короткострокові договори з високою франшизою, що виключали багато форм поступового зносу. Поліси на відбудову, навпаки, мають діяти роками будівництва й реагувати на дефекти, які виявляються вже після введення в експлуатацію. Закрити цей розрив можна лише новими продуктовими формами, які український регулятор лише починає допускати. Поки їх не стандартизовано, страховики цінують консервативно й закладають запас на юридичну невизначеність.
На практиці багато проєктів відбудови купують багатошарові програми: місцевий первинний поліс плюс іноземний excess-шар. Координація між шарами недосконала, а спори щодо збитків можуть лишати «дірки», які зрештою здорожчують капітал для наступного проєкту. Аналітика Foundation на Платформа Foundation відстежує, як змінюються ці практики нашарування, коли нове законодавство прояснює пріоритет відшкодувань.
Практичний список читання для журналістів, які пишуть про тарифи
Ті, хто лише заходить у тему, зазвичай починають із наглядової статистики, а далі переходять до стенограм комітетів. Нотатка Мережі співпраці з відкритими даними: що стежити в політиці 2026 року пояснює, як портали відкритих даних починають публікувати анонімізовані суми збитків і премій, які можна звіряти з законодавчим календарем. Такі ряди допомагають побачити, чи зростання тарифів випереджає ухвалення реформ, чи відстає від нього.
Серед вторинних джерел, звіти страховиків, тендерна документація громад і розмови з аджастерами, які щодня обходять майданчики відбудови. Для швидкої орієнтації в термінах і процедурах сторінка FAQ відповідає на типові запити нефахівців про страхову суму, структуру франшизи та перестрахування. Довші пояснювальні тексти регулярно з’являються в Блог, часто від практиків, які вже цінували реальні портфелі відбудови.
Жодне з цих джерел само по собі не передбачає наступну зміну тарифу, але разом вони дають надійну систему раннього попередження. Коли проєкти правок, індекси цін на матеріали й наглядові вимоги до капіталу вказують в один бік, траєкторію премій прогнозувати значно легше. Саме ця навичка відрізняє рутинне висвітлення від матеріалів, які реально допомагають девелоперам, громадам і домогосподарствам планувати бюджети відбудови з реалістичною вартістю страхування.
Безчасова цінність. Вічна спадщина.