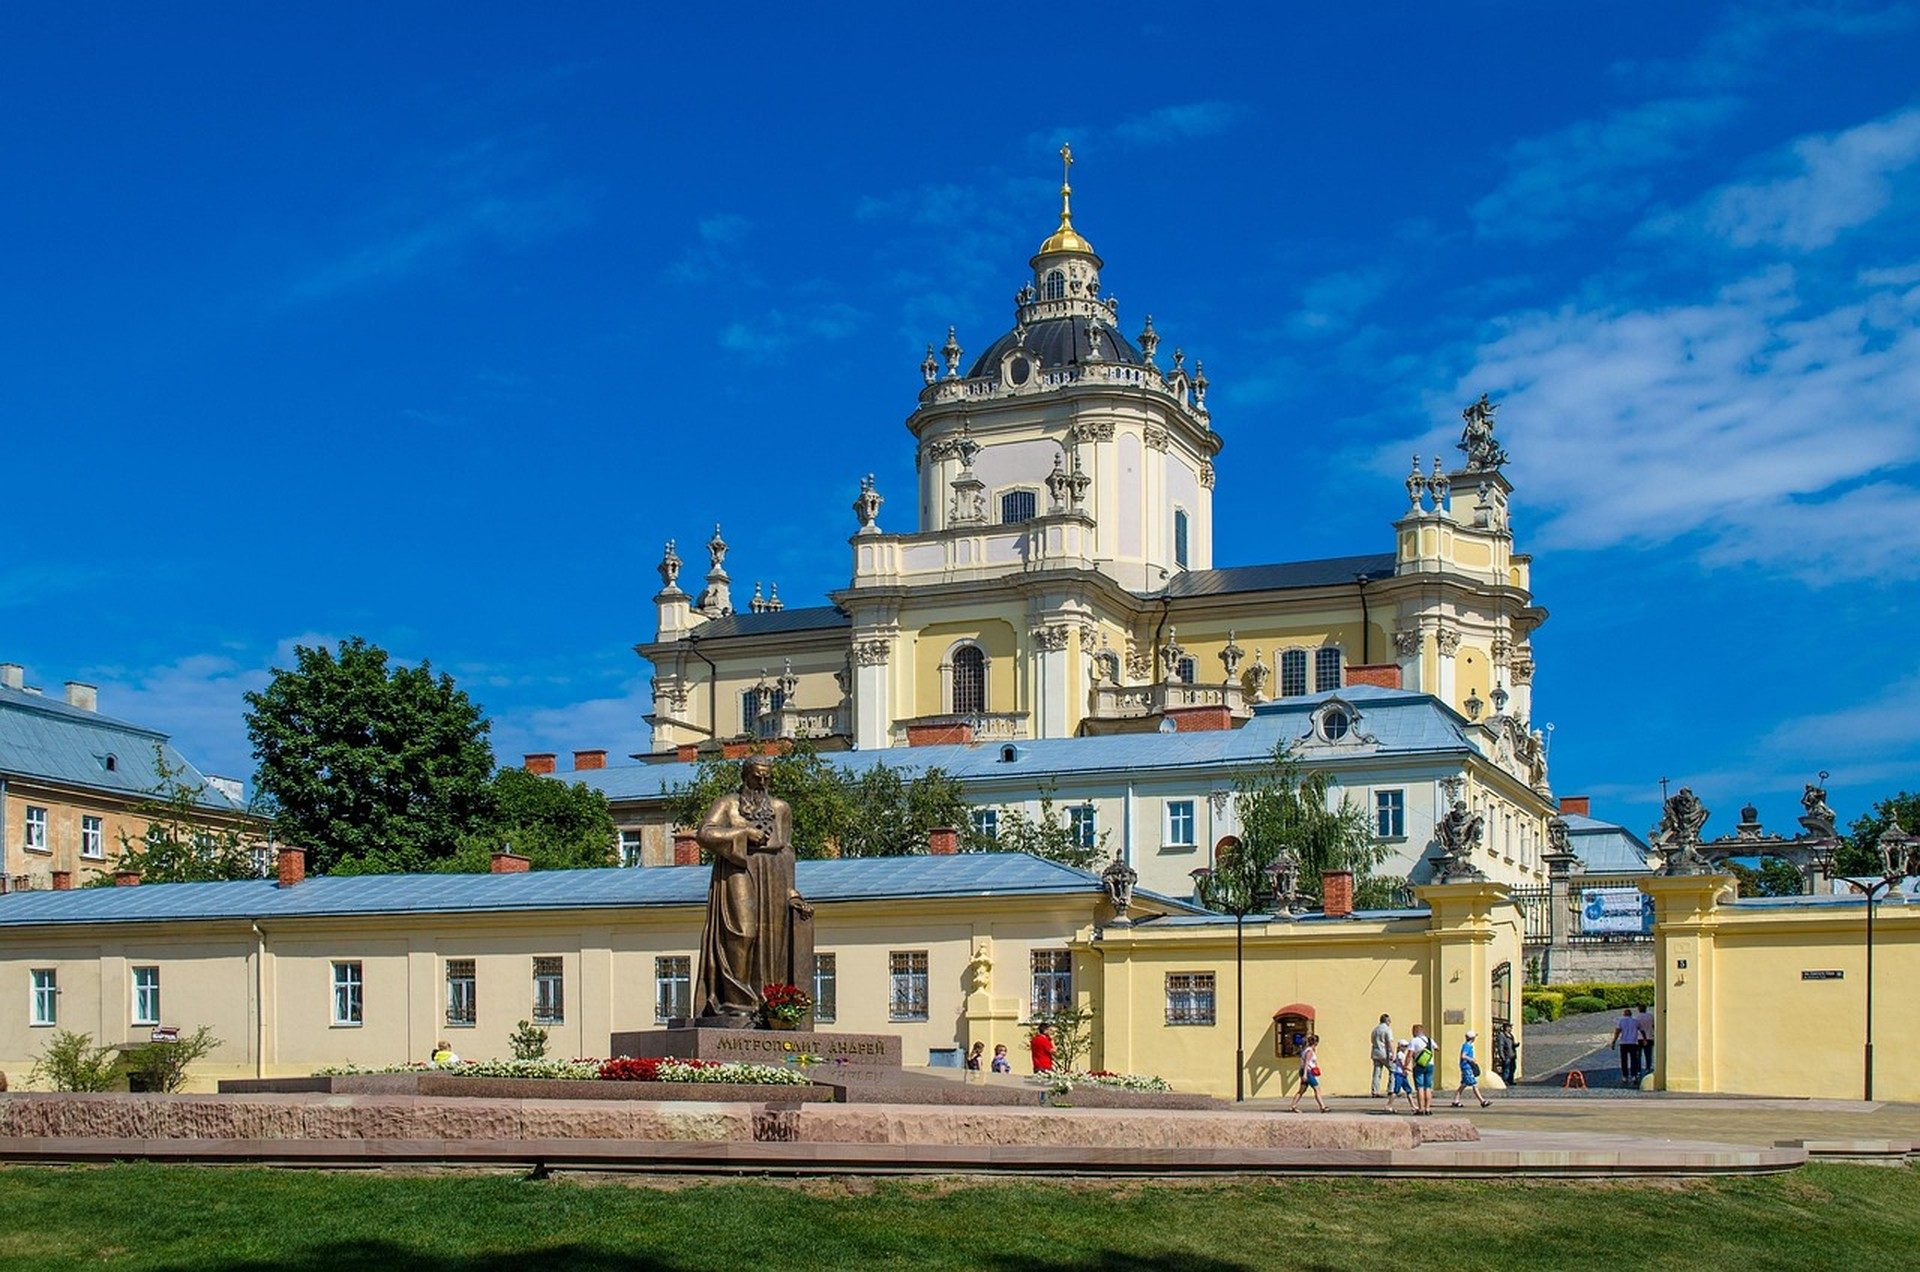
Lviv se trouve suffisamment éloignée des lignes de front pour paraître plus sûre que les villes plus exposées, tout en restant assez proche des grands axes logistiques nationaux pour que les capitaux de reconstruction y transitent sans interruption permanente. Pour de nombreux allocateurs privés et institutionnels qui observent l’Ukraine, ce double positionnement a fait de la ville un véritable marché secondaire opérationnel, où l’argent de la reconstruction se pose, se capitalise, puis rayonne progressivement vers l’est. Cet article détaille le fonctionnement concret de ce marché secondaire de Lviv, les acteurs qui s’y engagent et les points de vigilance pour les non-spécialistes avant d’y engager des ressources.
Pourquoi l’éloignement du conflit attire les capitaux
Les capitaux privilégient la prévisibilité, même lorsque la sécurité absolue n’existe nulle part. La situation occidentale de Lviv réduit la fréquence des frappes directes sur les infrastructures par rapport aux oblasts de l’est et du sud, ce qui maintient des devis d’assurance, des calendriers de chantier et des taux d’occupation locative relativement plus stables. Promoteurs et fonds traitent donc la ville comme une base d’appui : ils y acquièrent ou modernisent d’abord des actifs, génèrent des flux de trésorerie, puis n’orientent que plus tard le capital résiduel vers des zones de reconstruction plus risquées. Ce schéma rappelle le comportement classique des marchés secondaires dans d’autres contextes post-conflit, où les villes périphériques absorbent la liquidité précoce en attendant la stabilisation des marchés primaires.
Banques locales et collectivités ont repéré cet afflux et commencent à structurer des tickets plus modestes (entrepôts, immeubles résidentiels de taille moyenne, bureaux prêts pour le tech) adaptés aux family offices étrangers et aux investisseurs de la diaspora, qui n’ont pas l’échelle pour des packages de plusieurs centaines de millions d’euros. Ces opérations font rarement la une nationale, mais elles constituent discrètement l’ossature du marché secondaire de Lviv. Pour les lecteurs qui comparent les régions, les Perspectives du marché immobilier de Kyiv pour 2026 offrent un contraste utile sur les prix et l’appétit pour le risque plus à l’est.
Comment les fonds de reconstruction arrivent et circulent réellement
La plupart des capitaux de reconstruction n’atterrissent pas sous forme d’un simple virement unique sur un compte à Lviv. Ils transitent par des canaux superposés : lignes de crédit multilatérales, subventions bilatérales exigeant un cofinancement ukrainien, envois de la diaspora convertis en fonds propres, et fonds de private equity qui mêlent argent concessionnel et capital commercial. Une fois dans le pays, ces fonds cherchent souvent des actifs tangibles ou des projets générateurs de revenus susceptibles d’être mis en garantie. Le stock existant à Lviv de parcs industriels partiellement restaurés, de campus technologiques proches des universités et d’immeubles résidentiels non endommagés fournit précisément ce collatéral prêt à l’emploi.
Les autorités municipales publient des pipelines de projets sur le portail national de la reconstruction de l’Ukraine, ce qui permet aux investisseurs d’apparier leurs capitaux à des besoins documentés. En pratique, beaucoup de primo-entrants commencent par une petite rénovation commerciale ou un immeuble résidentiel en coentreprise, apprennent le rythme des autorisations locales, puis montent en puissance. La Banque nationale d’Ukraine suit les entrées de devises et a relevé une hausse mesurable du crédit commercial dans les oblasts occidentaux depuis fin 2023, ce qui conforte l’idée que les marchés secondaires absorbent un volume réel.
Les secteurs privilégiés sur le marché secondaire de Lviv
Le logement et la logistique dominent les premiers tickets, car les deux produisent des flux de trésorerie assez rapidement. Les complexes d’appartements partiellement achevés peuvent être terminés avec des matériaux importés via les corridors polonais et roumains ; une fois loués ou vendus, ils libèrent du capital pour l’opération suivante. Les hubs logistiques proches de la frontière occidentale profitent des mêmes axes, transformant Lviv en nœud de distribution inverse pour les matériaux destinés à l’est. L’immobilier lié à la tech et à l’éducation forme une troisième vague plus discrète : universités et écoles de code privées continuent de s’étendre, attirant des locataires en télétravail qui privilégient l’ouest de l’Ukraine pour le cadre de vie et la connectivité.
Les investisseurs qui comparent des stratégies périurbaines près de la capitale trouveront des parallèles dans La croissance de la banlieue de Brovary parallèlement à la reprise de Kyiv, même si le mix de produits à Lviv est plus diversifié, la ville n’ayant jamais été vidée dans les mêmes proportions. Les données de retour sélectif ailleurs montrent encore une occupation inégale ; pour approfondir ce schéma, voir Ce que nous disent les données de retour sélectif sur la courbe de reprise de Kiev.
Signaux de prix et réalités de liquidité
Un marché secondaire ne prospère que s’il existe des options de sortie. À Lviv, la liquidité repose aujourd’hui sur trois piliers : des acheteurs domestiques disposant d’épargnes en devises fortes, des investisseurs de la diaspora qui considèrent l’immobilier comme une réserve de valeur de long terme, et des sorties institutionnelles occasionnelles une fois un projet stabilisé. Les taux de capitalisation des actifs commerciaux stabilisés se sont légèrement resserrés sur l’année écoulée, mais restent supérieurs aux niveaux d’Europe occidentale d’avant-guerre, ce qui reflète le risque pays résiduel. Les rendements résidentiels paraissent attractifs face aux taux des dépôts locaux, surtout lorsqu’ils sont libellés en euros ou en dollars via des structures offshore conformes au droit ukrainien.
La transparence demeure imparfaite. Toutes les transactions ne sont pas enregistrées à leur pleine valeur de marché, et certains packages hors marché circulent par réseaux personnels plutôt que par annonces publiques. Les lecteurs en quête d’un contexte plus large peuvent parcourir les Archives Marché et tendances pour des instantanés trimestriels successifs qui placent les chiffres de Lviv à côté des moyennes nationales. Pour le cadrage macroéconomique, le programme pays de la Banque mondiale pour l’Ukraine et l’analyse pays du FMI sur l’Ukraine publient régulièrement des évaluations des besoins de financement de la reconstruction et de la capacité d’absorption.
Voies d’entrée concrètes pour les petits allocateurs
Les particuliers ou les petits fonds écrivent rarement le premier chèque d’un mégaprojet en terrain nu. Les chemins plus courants consistent à acheter un logement achevé ou quasi achevé pour le louer, à rejoindre un club deal d’un promoteur local pour une rénovation logistique, ou à prendre une participation minoritaire dans un opérateur de parc technologique déjà en place. Chaque voie exige un conseil juridique ukrainien et une compréhension claire des règles de contrôle des changes, mais aucune n’impose les cycles de due diligence pluriannuels des grands appels d’offres d’infrastructure. La Plateforme Foundation regroupe des opportunités vérifiées et des contenus pédagogiques qui aident les nouveaux venus à éviter les erreurs structurelles les plus fréquentes.
Le risque de change et l’assurance risque de guerre restent les deux principaux points de friction. Certains investisseurs se couvrent par des contrats en double devise ou des séquestres détenus hors d’Ukraine ; d’autres dimensionnent simplement leurs positions de sorte qu’une perte totale reste supportable. Les partenaires locaux qui naviguent déjà ces questions au quotidien s’avèrent souvent plus précieux que des consultants à distance. Les interrogations qui surgissent lors des premières opérations trouvent fréquemment des réponses dans la section FAQ du site et dans les commentaires réguliers du Blog.
Des risques différents de ceux des zones de reconstruction primaires
Le risque de concentration est plus élevé sur un marché secondaire. Si trop de capital s’accumule dans le logement à Lviv alors que la demande à l’est reste atone, une suroffre peut apparaître en quelques années. Le risque politique et réglementaire se concentre aussi : un changement de zonage municipal ou d’incitations fiscales nationales peut frapper simultanément un dense ensemble de projets occidentaux. Le risque sécuritaire, bien que plus faible qu’en ville de front, n’atteint jamais zéro ; des incidents de drones ou de missiles surviennent encore et peuvent geler temporairement les chantiers ou les marchés d’assurance.
L’atténuation commence par la diversification entre classes d’actifs et un déploiement progressif du capital. De nombreux participants expérimentés conservent une part de poudre sèche pour des acquisitions opportunistes plus à l’est dès que les conditions de sécurité s’améliorent, en traitant les positions à Lviv comme le noyau stable d’un portefeuille ukrainien plus large. Le suivi des documents budgétaires municipaux et des chiffres d’emploi régionaux fournit des signaux d’alerte précoces de surchauffe ou de refroidissement.
À quoi ressemble le succès sur un horizon pluriannuel
Un marché secondaire de Lviv en bonne santé ne thésaurise pas le capital de façon permanente. Sa valeur de long terme réside dans le recyclage des premiers profits vers des projets de reconstruction à plus fort impact ailleurs, tout en maintenant une base liquide d’actifs générateurs de revenus. Les indicateurs de succès incluent donc la hausse des volumes de transactions, la compression progressive des primes de risque et un co-investissement mesurable de capital ukrainien local aux côtés de l’argent étranger. Lorsque ces signaux évoluent ensemble, la ville fonctionne à la fois comme port d’attache et comme rampe de lancement.
Les observateurs qui suivent ces tendances sur plusieurs saisons constateront que le capital de reconstruction voyage rarement en ligne droite. Il s’arrête, se capitalise et se réoriente selon les mises à jour sécuritaires, les calendriers des bailleurs de fonds et l’appétit pour le risque privé. Le rôle actuel de Lviv est simplement l’illustration la plus claire de ce processus adaptatif en Ukraine aujourd’hui.
Valeur Intemporelle. Héritage Perpétuel.