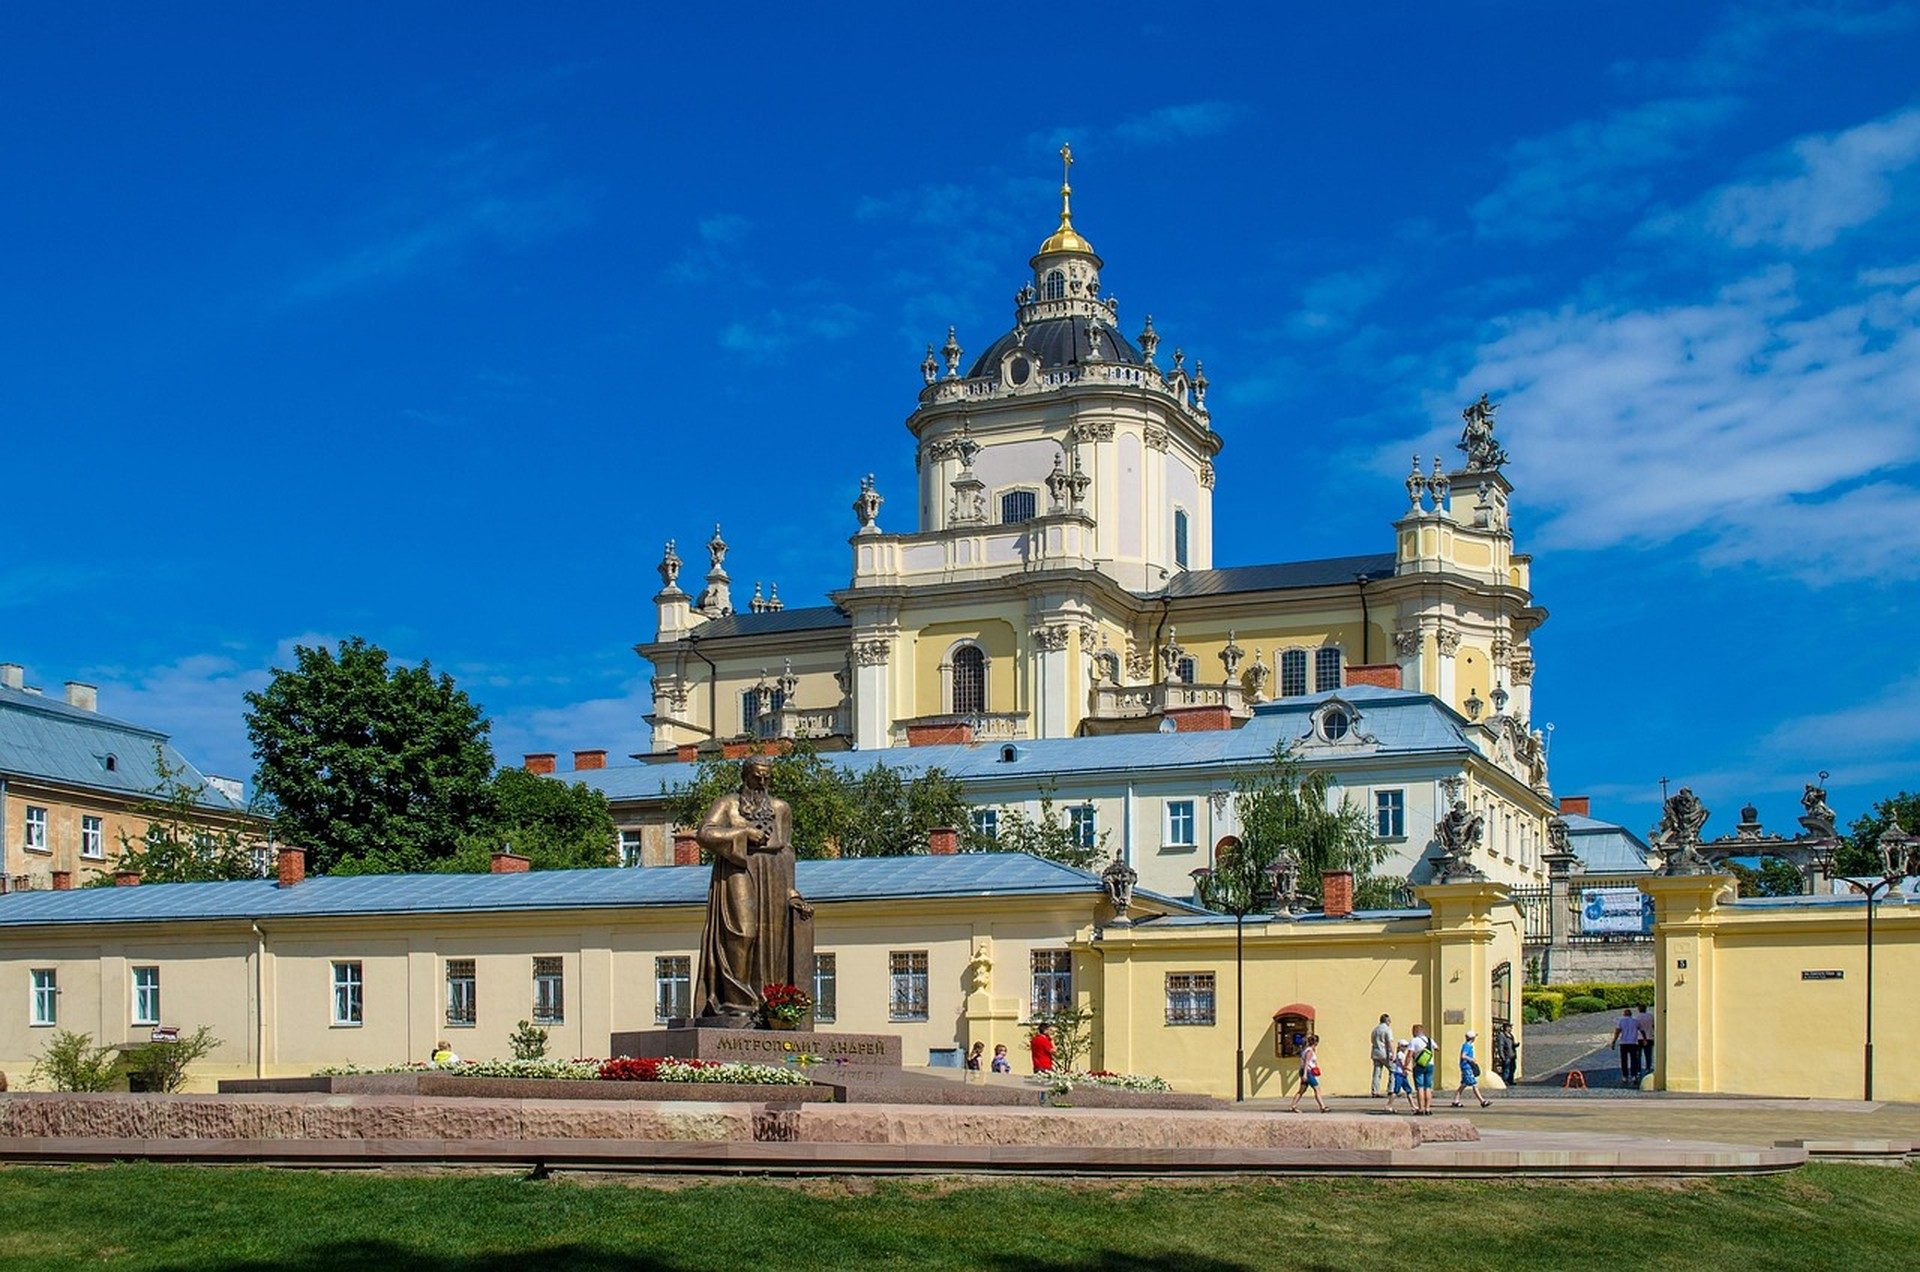
Львів розташований достатньо далеко від активних ліній бойових дій, щоб відчуватися безпечнішим за міста ближче до фронту, і водночас досить близько до ключових логістичних артерій країни, щоб кошти на відбудову могли проходити через нього без постійних зривів. Для багатьох приватних і інституційних інвесторів, які стежать за Україною, саме це поєднання перетворило місто на робочий вторинний ринок: тут капітал на реконструкцію «паркується», нарощує обсяг і згодом спрямовується далі на схід. У матеріалі розбираємо, як насправді працює львівський вторинний ринок, хто ним користується і на що варто зважати, перш ніж вкладати ресурси.
Чому віддаленість від конфлікту притягує капітал
Капітал шукає передбачуваність навіть тоді, коли абсолютної безпеки не існує. Західне розташування Львова зменшує частоту прямих ударів по інфраструктурі порівняно зі східними та південними областями, тож страхові котирування, графіки будівництва й рівень заповненості об’єктів орендарями залишаються відносно стабільнішими. Девелопери та фонди тому розглядають місто як стартовий майданчик: спочатку купують або модернізують активи тут, генерують грошовий потік і лише згодом спрямовують залишковий капітал у зони з вищим ризиком. Така логіка нагадує класичну поведінку вторинних ринків у інших постконфліктних середовищах, де периферійні міста спочатку вбирають ранню ліквідність, поки основні ринки не стабілізуються.
Місцеві банки та муніципальні структури помітили приплив і почали пакувати менші угоди, склади, середньоповерхове житло, офіси під технологічні компанії, які підходять сімейним офісам і діаспорним інвесторам без масштабу для пакетів на сотні мільйонів євро. Такі угоди рідко потрапляють у загальнонаціональні заголовки, проте саме вони формують каркас львівського вторинного ринку. Для порівняння регіонів корисним контрастом за цінами й апетитом до ризику далі на схід є Прогноз ринку нерухомості Києва на 2026.
Як кошти на відбудову реально заходять і циркулюють
Більшість капіталу на реконструкцію не приходить одним переказом на рахунок у Львові. Він надходить через кілька шарів: багатосторонні кредитні лінії, двосторонні гранти з вимогою українського співфінансування, перекази діаспори, конвертовані в капітал, і приватні фонди, що змішують пільгові та комерційні гроші. Уже в країні кошти часто шукають тверді активи або проєкти з доходом, які можна заставити. Наявний у Львові фонд частково відновлених індустріальних парків, кампусів біля університетів і неушкоджених житлових кварталів дає готову заставу.
Міська влада публікує переліки проєктів на національному порталі відновлення України, тож інвестори можуть зіставляти капітал із задокументованими потребами. На практиці багато хто з новачків починає з невеликої комерційної реконструкції або спільного житлового блоку, вивчає місцеві ритми дозволів і лише потім масштабується. Національний банк України відстежує валютні надходження й фіксує помітне зростання комерційного кредитування в західних областях від кінця 2023 року, що підтверджує: вторинні ринки реально вбирають обсяги.
Які сектори обирають на львівському вторинному ринку
Житло й логістика домінують у ранніх угодах, бо обидва сегменти відносно швидко дають грошовий потік. Незавершені житлові комплекси можна добудувати з матеріалів, що заходять через польські та румунські коридори; після здачі в оренду чи продажу капітал вивільняється під наступну угоду. Логістичні вузли біля західного кордону виграють від тих самих коридорів і перетворюють Львів на вузол зворотної дистрибуції матеріалів на схід. Тиха третя хвиля, нерухомість, пов’язана з технологіями та освітою: університети й приватні школи програмування продовжують розширюватися й притягують орендарів, які працюють віддалено й обирають захід України через спосіб життя та зв’язок.
Інвесторам, які порівнюють приміські історії біля столиці, можуть бути близькі паралелі з Зростання передмістя Броварів разом із відновленням Києва, проте у Львові продуктова суміш різноманітніша, бо місто не спорожніло тією ж мірою. Дані про вибіркове повернення в інших регіонах і далі показують нерівномірну заповненість; глибший розбір цього патерну, у Що вибіркові дані про повернення говорять нам про криву відновлення Києва.
Цінові сигнали й реальна ліквідність
Вторинний ринок живе лише тоді, коли є вихід. У Львові ліквідність зараз тримається на трьох опорах: внутрішніх покупцях із валютними заощадженнями, діаспорних інвесторах, які бачать нерухомість як довгострокове сховище вартості, і епізодичних інституційних викупах після стабілізації проєкту. Капіталізаційні ставки для стабілізованих комерційних активів за останній рік дещо стислися, але лишаються вищими за довоєнні рівні Західної Європи, що відображає залишковий країновий ризик. Житлові дохідності виглядають привабливо порівняно з місцевими депозитними ставками, особливо коли номіновані в євро чи доларах через офшорні структури, сумісні з українськими правилами.
Прозорість далека від ідеалу. Не кожна угода фіксується за повною ринковою вартістю, а частина пакетів іде через особисті мережі, а не публічні оголошення. Ширший контекст дають послідовні квартальні зрізи в архів ринку та тенденцій, де цифри Львова ставлять поруч із загальнонаціональними середніми. Для макроекономічної рамки регулярні оцінки потреб у фінансуванні відбудови й спроможності їх освоїти публікують програма Світового банку для України та країновий аналіз МВФ щодо України.
Практичні шляхи входу для менших інвесторів
Фізособи чи невеликі фонди рідко пишуть перший чек у «зелене» мегапроєкт. Частіше купують готове або майже готове житло під оренду, входять у клубну угоду місцевого девелопера на реконструкцію логістики або беруть міноритарну частку в операторі наявного технопарку. Кожен маршрут потребує українського юридичного супроводу й чіткого розуміння валютного контролю, але жоден не вимагає багаторічних циклів due diligence, як великі інфраструктурні тендери. Платформа Foundation збирає перевірені можливості та навчальні матеріали, що допомагають новачкам уникати типових структурних помилок.
Валютний ризик і страхування воєнних ризиків лишаються двома найбільшими точками тертя. Хтось хеджує через двовалютні контракти чи ескроу за межами України, хтось просто обмежує розмір позиції так, щоб повна втрата залишалася прийнятною. Місцеві партнери, які щодня проходять ці питання, часто цінніші за віддалених консультантів. Відповіді на питання, що виникають у перших угодах, часто є в розділі FAQ та в поточних матеріалах Блог.
Ризики, відмінні від первинних зон відбудови
Ризик концентрації на вторинному ринку вищий. Якщо занадто багато капіталу зійдеться в львівському житлі, а попит на сході лишатиметься приглушеним, за кілька років може з’явитися надлишок пропозиції. Політичний і регуляторний ризик теж концентрується: зміни в міському зонуванні чи національних податкових стимулах можуть одночасно вдарити по щільному кластеру західних проєктів. Безпековий ризик, хоч і нижчий, ніж у прифронтових містах, ніколи не дорівнює нулю; інциденти з дронами чи ракетами все ще трапляються й можуть тимчасово заморозити будівництво чи страховий ринок.
Зменшення ризику починається з диверсифікації за класами активів і обережного етапування капіталу. Багато досвідчених учасників тримають частину «сухого пороху» під опортуністичні покупки далі на схід, коли безпекова ситуація покращиться, а львівські активи розглядають як стабільне ядро ширшого українського портфеля. Моніторинг муніципальних бюджетних документів і регіональної зайнятості дає ранні сигнали перегріву чи охолодження.
Як виглядає успіх на багаторічному горизонті
Здоровий львівський вторинний ринок не утримує капітал назавжди. Його довгострокова цінність у тому, щоб реінвестувати ранні прибутки в проєкти відбудови з вищим впливом в інших регіонах, зберігаючи при цьому ліквідну базу дохідних активів. Показники успіху тому включають зростання обсягів угод, поступове стиснення премій за ризик і відчутне співінвестування місцевого українського капіталу поруч із іноземним. Коли ці індикатори рухаються разом, місто працює і як тиха гавань, і як стартовий майданчик.
Ті, хто відстежує ці тенденції сезон за сезоном, помітять: капітал на відбудову рідко йде прямою лінією. Він зупиняється, нарощує обсяг і змінює напрямок залежно від безпекових оновлень, календарів донорів і апетиту приватного ризику. Нинішня роль Львова, найяскравіша ілюстрація цього адаптивного процесу в Україні сьогодні.
Безчасова цінність. Вічна спадщина.